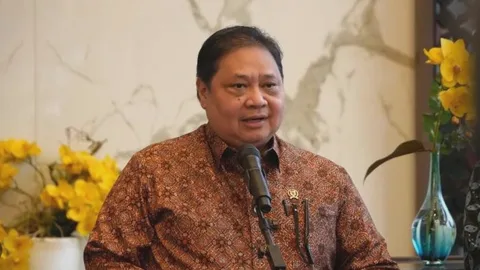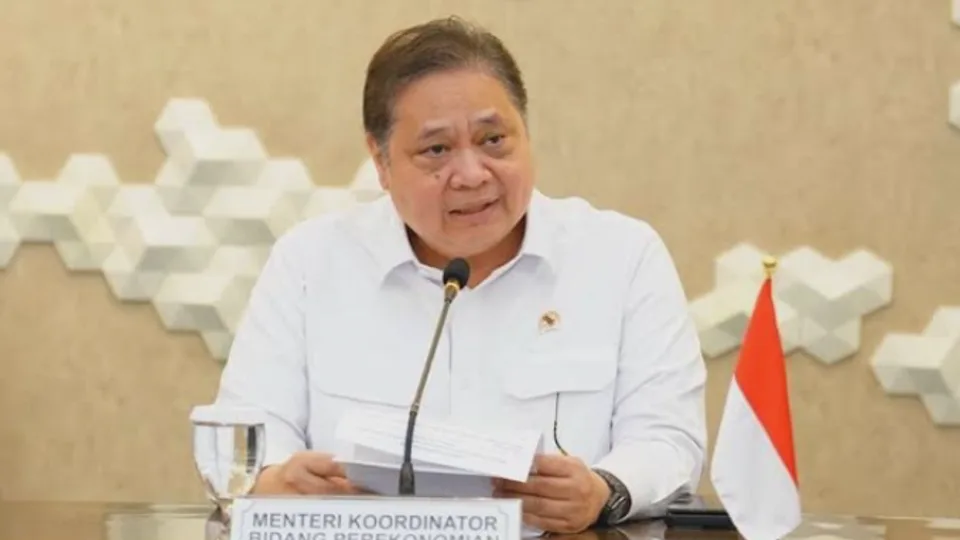
Pemerintah tengah menyiapkan program rekening bank gratis bagi masyarakat berusia 17 tahun ke atas yang belum memiliki rekening. Program tersebut direncanakan memberikan saldo awal Rp50.000 dan ditargetkan mulai diterapkan pada awal 2027. Menteri Koordinator Bidang Perekonomian Airlangga Hartarto mengatakan, pemerintah masih membahas pelaksanaan program tersebut, termasuk kebutuhan anggaran yang diperkirakan mencapai Rp3,8 triliun. Rencana ini menjadi bagian dari upaya memperluas inklusi keuangan dan mendorong masyarakat yang selama ini belum tersentuh layanan perbankan agar memiliki akses ke sistem keuangan formal.
Namun, rencana ini tidak lepas dari kritik dan catatan. Ekonom Center of Reform on Economics (CORE) Yusuf Rendy Manilet menilai tantangan utama program rekening bank gratis bukan semata-mata terkait besaran anggaran, tetapi manfaat yang dapat dihasilkan bagi masyarakat. Menurut Yusuf, apabila seluruh anggaran Rp3,8 triliun digunakan untuk memberikan saldo awal Rp50.000, secara matematis dana tersebut setara dengan sekitar 76 juta rekening. Namun, pembukaan rekening dalam jumlah besar belum otomatis mencerminkan peningkatan inklusi keuangan. Ada perbedaan penting antara memiliki rekening dan benar-benar menggunakannya secara produktif.
Latar Belakang Program
Program rekening bank gratis ini muncul di tengah upaya pemerintah meningkatkan literasi dan inklusi keuangan nasional. Selama ini, sebagian masyarakat Indonesia, terutama di daerah terpencil, kelompok berpenghasilan rendah, dan pekerja informal, masih belum memiliki rekening bank. Mereka sering kali mengandalkan uang tunai atau jasa perantara untuk menerima bantuan, mengirim uang, atau menyimpan tabungan. Kondisi ini membuat mereka rentan terhadap risiko kehilangan uang, biaya transaksi tinggi, dan sulitnya mengakses pembiayaan formal.
Dengan memberikan rekening gratis dan saldo awal Rp50.000, pemerintah berharap dapat membuka pintu bagi masyarakat untuk masuk ke sistem keuangan formal. Saldo awal tersebut diharapkan menjadi pemantik agar mereka mencoba bertransaksi melalui rekening, mengenal layanan perbankan, dan pada akhirnya memanfaatkan berbagai produk keuangan yang tersedia. Program ini juga diproyeksikan menjadi kanal penyaluran bantuan sosial, subsidi, beasiswa, dan pembayaran pemerintah lainnya secara lebih efisien dan tepat sasaran.
Airlangga Hartarto menyatakan bahwa program ini masih dalam tahap pembahasan. “Tahun ini masih kita bahas. Insya Allah (awal 2027 berjalan programnya),” ujarnya. Pernyataan ini menunjukkan bahwa pemerintah berkomitmen merealisasikan program, tetapi masih mematangkan detail teknis dan anggarannya.
Anggaran Rp3,8 Triliun
Besaran anggaran yang disiapkan mencapai Rp3,8 triliun. Jika dibagi dengan saldo awal Rp50.000 per rekening, maka secara matematis dana tersebut dapat mencakup sekitar 76 juta rekening. Angka ini sangat besar dan menunjukkan skala program yang ambisius. Namun, Yusuf Rendy Manilet mengingatkan bahwa hitungan matematis tidak serta-merta mencerminkan keberhasilan program.
“Kalau saldo langsung ditarik dan rekening kemudian tidak digunakan, program ini berisiko hanya menjadi transfer tunai satu kali dengan biaya operasional yang besar,” ujar Yusuf kepada Kontan, Kamis (24/9/2026). Ia menilai pemerintah perlu menjelaskan secara transparan jumlah penerima, basis data yang digunakan, serta kebutuhan anggaran program secara keseluruhan. Tanpa kejelasan tersebut, program berpotensi menimbulkan salah sasaran dan pemborosan.
Risiko lainnya adalah biaya pembukaan dan pemeliharaan rekening. Jika jutaan rekening dibuka tetapi tidak aktif, bank tetap harus menanggung biaya administrasi, sistem, dan layanan. Jika perbankan menanggung seluruh biaya tersebut, beban program pada akhirnya tetap muncul di luar APBN sehingga perlu diperhitungkan. Oleh karena itu, pemerintah dan perbankan perlu menyepakati pembagian biaya secara adil dan transparan.
Jangan Berhenti pada Saldo Awal
Menurut Yusuf, program rekening gratis akan lebih bermanfaat apabila tidak berhenti pada pemberian saldo awal. Rekening tersebut perlu dijadikan kanal utama untuk berbagai transaksi pemerintah, seperti penyaluran bantuan sosial, beasiswa, subsidi, maupun pembayaran pemerintah lainnya. Dengan adanya arus dana yang berkelanjutan, masyarakat memiliki alasan untuk menggunakan rekening secara rutin. Mereka tidak hanya memiliki rekening, tetapi juga memanfaatkannya untuk menerima dan mengirim uang, membayar tagihan, atau menabung.
Yusuf juga mendorong agar biaya transaksi dibuat rendah dan akses penarikan tunai melalui agen perbankan tersedia hingga ke daerah. Pemberian saldo awal, lanjutnya, dapat dilakukan setelah rekening diaktivasi dan pemilik melakukan transaksi pertama. Skema tersebut dapat mendorong masyarakat menggunakan rekening, bukan sekadar memilikinya. Dengan kata lain, insentif saldo awal sebaiknya dikaitkan dengan perilaku penggunaan, bukan sekadar pembukaan rekening.
Manfaat Rekening Aktif
Rekening yang aktif digunakan dapat memberikan manfaat besar. Pertama, penyaluran bantuan menjadi lebih cepat dan terlacak. Pemerintah dapat memastikan dana bantuan tepat sasaran dan mengurangi kebocoran. Kedua, mengurangi ketergantungan pada perantara. Selama ini, banyak masyarakat yang harus membayar jasa perantara untuk mencairkan bantuan atau mengirim uang. Dengan rekening sendiri, mereka dapat menghemat biaya. Ketiga, riwayat transaksi dapat membantu masyarakat membangun profil keuangan untuk mengakses pembiayaan. Bank dapat melihat pola pemasukan dan pengeluaran, sehingga lebih mudah memberikan pinjaman atau kredit usaha.
Keempat, meningkatkan literasi keuangan. Ketika masyarakat terbiasa menggunakan rekening, mereka akan belajar tentang bunga, biaya administrasi, investasi, dan risiko keuangan. Kelima, mendorong formalisasi ekonomi. Transaksi yang tercatat dapat membantu pemerintah merancang kebijakan yang lebih baik. Keenam, memperkuat stabilitas sistem keuangan. Semakin banyak orang yang menyimpan uang di bank, semakin besar dana yang dapat disalurkan untuk pembiayaan pembangunan.
Risiko yang Harus Diwaspadai
Meskipun menjanjikan, program ini memiliki sejumlah risiko. Pertama, kesalahan data penerima. Jika basis data tidak akurat, program bisa salah sasaran. Orang yang sudah memiliki rekening mungkin tetap menerima, sementara yang benar-benar membutuhkan justru terlewat. Kedua, kesulitan akses. Di daerah terpencil, jaringan bank dan agen mungkin terbatas. Masyarakat bisa kesulitan mengaktifkan atau menggunakan rekening. Ketiga, penyalahgunaan rekening. Rekening dapat diperjualbelikan atau digunakan untuk menerima dana hasil aktivitas ilegal, termasuk judi online dan penipuan.
Oleh karena itu, rekening seharusnya hanya diaktifkan setelah pemilik memberikan persetujuan dan melalui proses verifikasi. Pemerintah dan bank perlu memastikan bahwa data penerima valid, identitas terverifikasi, dan rekening tidak disalahgunakan. Edukasi tentang bahaya menyalahgunakan rekening juga perlu dilakukan. Masyarakat harus memahami bahwa meminjamkan atau menjual rekening adalah tindakan ilegal yang dapat berakibat pidana.
Peran Bank
Dari sisi bank pelaksana, Yusuf menilai keterlibatan BRI dan BSI dapat mempercepat implementasi karena keduanya memiliki jaringan luas. BRI memiliki ribuan kantor cabang dan agen BRILink hingga pelosok desa. BSI memiliki jaringan syariah yang kuat. Namun, masyarakat tetap perlu diberi pilihan untuk menggunakan rekening yang telah dimiliki di bank lain. Jangan sampai program ini memaksa masyarakat membuka rekening di bank tertentu.
Pemerintah juga perlu memastikan dana dapat disalurkan secara interoperabel sehingga program tidak hanya bergantung pada dua bank tersebut dan tidak mengurangi persaingan di industri perbankan. Interoperabilitas memungkinkan transfer antar bank dengan mudah dan murah. Dengan begitu, masyarakat dapat memilih bank yang paling nyaman bagi mereka, dan program tetap inklusif.
Perlindungan Data dan Keamanan Siber
Program ini akan melibatkan data kependudukan dan transaksi keuangan dalam skala besar. Perlindungan data menjadi aspek penting. Penggunaan data harus dibatasi sesuai dengan tujuan program, setiap akses perlu tercatat, serta sistem keamanan siber harus diperkuat. Kebocoran data bisa merugikan masyarakat dan menurunkan kepercayaan. Pemerintah perlu bekerja sama dengan otoritas perlindungan data dan pakar keamanan siber untuk memastikan sistem aman.
Selain itu, transparansi dalam pengelolaan data juga penting. Masyarakat berhak mengetahui bagaimana data mereka digunakan, siapa yang mengakses, dan untuk tujuan apa. Mekanisme pengaduan harus tersedia jika terjadi penyalahgunaan.
Ukuran Keberhasilan
Yusuf menegaskan bahwa ukuran keberhasilan program seharusnya bukan berapa banyak rekening yang dibuka, tetapi berapa banyak rekening yang aktif digunakan dan memberikan manfaat berkelanjutan bagi masyarakat. “Ukuran keberhasilan program seharusnya bukan berapa banyak rekening yang dibuka, tetapi berapa banyak rekening yang aktif digunakan dan memberikan manfaat berkelanjutan bagi masyarakat,” kata Yusuf.
Indikator keberhasilan dapat mencakup jumlah transaksi per rekening, frekuensi penggunaan, nilai dana yang disalurkan melalui rekening, serta peningkatan akses pembiayaan. Pemerintah juga perlu memantau dampak program terhadap pengurangan kemiskinan, peningkatan literasi keuangan, dan pertumbuhan usaha mikro. Evaluasi berkala harus dilakukan agar program dapat diperbaiki jika ditemukan masalah.
Rekomendasi dan Langkah Selanjutnya
Untuk memastikan program berhasil, ada beberapa langkah yang perlu dilakukan. Pertama, pemerintah harus menyusun basis data penerima yang akurat dan terverifikasi. Data dari Dukcapil, DTKS, dan sumber lain perlu diintegrasikan. Kedua, sosialisasi dan edukasi kepada masyarakat harus masif. Masyarakat perlu memahami manfaat rekening, cara mengaktifkan, dan risiko penyalahgunaan.
Ketiga, kerja sama dengan bank dan agen perbankan harus diperkuat. Agen di daerah perlu dilatih dan didukung. Keempat, insentif saldo awal sebaiknya diberikan setelah aktivasi dan transaksi pertama. Kelima, biaya transaksi harus rendah dan transparan. Keenam, perlindungan data dan keamanan siber harus menjadi prioritas. Ketujuh, monitoring dan evaluasi harus dilakukan secara berkala dengan indikator yang jelas.
Kesimpulan
Pemerintah tengah menyiapkan program rekening bank gratis dengan saldo awal Rp50.000 bagi masyarakat usia 17 tahun ke atas yang belum memiliki rekening. Anggaran yang disiapkan mencapai Rp3,8 triliun dan ditargetkan mulai awal 2027. Program ini berpotensi meningkatkan inklusi keuangan, mempercepat penyaluran bantuan, dan memberdayakan masyarakat. Namun, tantangan utamanya bukan hanya anggaran, melainkan memastikan rekening benar-benar digunakan secara aktif dan bermanfaat. Risiko seperti salah sasaran, penyalahgunaan rekening, dan kebocoran data harus diantisipasi. Dengan perencanaan yang matang, transparansi, dan kolaborasi semua pihak, program ini dapat menjadi langkah besar menuju masyarakat yang lebih sejahtera dan terhubung dengan sistem keuangan formal.
FAQ
1. Apa program yang sedang disiapkan pemerintah?
Program rekening bank gratis dengan saldo awal Rp50.000 bagi masyarakat usia 17 tahun ke atas yang belum memiliki rekening.
2. Kapan program ini ditargetkan mulai?
Awal 2027.
3. Berapa anggaran yang disiapkan?
Sekitar Rp3,8 triliun.
4. Berapa saldo awal yang diberikan?
Rp50.000 per rekening.
5. Berapa rekening yang bisa tercakup secara matematis?
Sekitar 76 juta rekening.
6. Siapa yang menyampaikan rencana ini?
Menteri Koordinator Bidang Perekonomian Airlangga Hartarto.
7. Apa catatan utama Ekonom CORE Yusuf Rendy Manilet?
Tantangan utama bukan hanya anggaran, tetapi manfaat yang dihasilkan. Program berisiko hanya menjadi transfer tunai satu kali jika saldo langsung ditarik dan rekening tidak digunakan.
8. Mengapa rekening perlu dijadikan kanal transaksi pemerintah?
Agar ada arus dana berkelanjutan dan masyarakat punya alasan menggunakan rekening secara rutin.
9. Apa manfaat rekening aktif?
Penyaluran bantuan lebih cepat dan terlacak, mengurangi perantara, membangun profil keuangan, dan meningkatkan literasi keuangan.
10. Apa risiko program ini?
Kesalahan data penerima, kesulitan akses, penyalahgunaan rekening, judi online, penipuan, dan kebocoran data.